 설명과 생각의 근거
공개 보도와 자료를 바탕으로 AI를 활용해 작성한 독립 해설입니다. 사실과 해석의 근거를 함께 표시합니다.
먼저 확인할 핵심 사실
50억엔 거래는 지분과 함께 현지 면허·조직을 확보하는 방식이다
미래에셋은 미국 중간 지주회사를 통해 산코증권 지분 전량을 취득하고 2026회계연도 안에 거래를 마칠 계획이다. 산코증권은 2022년 오카산증권그룹의 완전자회사가 됐고, 2026년 5월 개인 고객을 그룹 계열사로 옮긴 뒤 자기매매에 집중했다. 미래에셋이 새 증권사를 처음부터 설립하지 않고 기존 회사를 사는 이유는 일본 제1종 금융상품거래업 등록과 현지 인력을 함께 확보해 진입 시간을 줄이기 위해서다.
[1]산코증권의 자기매매는 첫 사업 기반이자 별도의 위험 원천이다
자기매매는 고객 주문을 중개하는 대신 회사 돈으로 주식과 채권을 사고팔아 수익을 내는 사업이다. 보도에 따르면 미래에셋은 산코증권의 자기매매 부문 직원을 유지하고 조직을 확대할 전망이다. 그러나 시장이 오를 때 수익 기회가 커지는 만큼 가격 하락과 변동성 확대 때 회사 자본이 손실을 떠안을 수 있다. 운용 한도와 위험관리 체계, 규제 자본을 어떻게 통합하는지가 거래 가격만큼 중요하다.
[1]오카산 판매망을 통한 ETF·자산관리 확대는 아직 계획 단계다
미래에셋은 글로벌X가 운용하는 상장지수펀드 등을 오카산 고객에게 판매하고, 오카산 플랫폼을 쓰는 지역 증권사까지 공급망을 넓히는 방안을 협의한다고 보도됐다. 일본 정부가 NISA 세제 혜택을 확대하며 예금에 머물던 개인 자금이 투자상품으로 이동하는 환경을 기회로 본 것이다. 다만 판매 협력의 구체 계약과 상품 수, 고객 유입과 수수료 수익은 공개되지 않았으므로 면허 확보를 곧바로 자산관리 성공으로 볼 수 없다.
[1]가격과 순자산의 단순 비교만으로 거래의 경제성을 판단하기 어렵다
산코증권의 2026년 3월기 순이익은 4,800만엔, 순자산은 약 46억엔으로 보도됐다. 인수 가격 50억엔은 순자산과 비슷한 규모지만, 보유 자산의 질과 자기매매 포지션, 면허와 인력의 가치, 시스템 통합 비용을 함께 봐야 한다. 일본 증시 상승과 NISA 확대도 미래 수익을 보장하지 않는다. 규제 승인과 거래 종결 뒤 연결 실적, 위험가중자산, 고객·상품 판매 변화를 확인해야 실제 성과를 평가할 수 있다.
[1]지금 가능한 결론
이번 인수는 일본 시장 진입에 필요한 면허와 조직을 빠르게 확보하는 거래예요. 성공 여부는 거래 종결 뒤 자기매매 위험을 통제하고 판매망을 실제 고객과 수익으로 연결하는지에서 드러나요.
이렇게 해석한 근거
지분 전량, 50억엔 가격, 등록 승계와 오카산 판매 협력 계획이 공개됐다.
[1]아직 남은 부분
단독 보도 원문에서 확인한 계획이며 계약 원문, 규제 승인 상태, 상세 재무와 통합 비용은 확인되지 않았어요.
한 걸음 더 생각하기
50억엔 인수 가격만으로 거래가 싸거나 비싸다고 판단할 수 있나요?
산코증권의 순자산뿐 아니라 보유 포지션의 위험, 면허와 인력의 가치, 통합 비용, 미래 수익을 함께 봐야 해요. 기사에 나온 순자산 46억엔과 가격을 비교하되 그것만으로 결론 내리지는 마세요.
원문·자료
- 한국경제 ↗보도 · 본문 확인
확인 범위와 이전 편집 기록
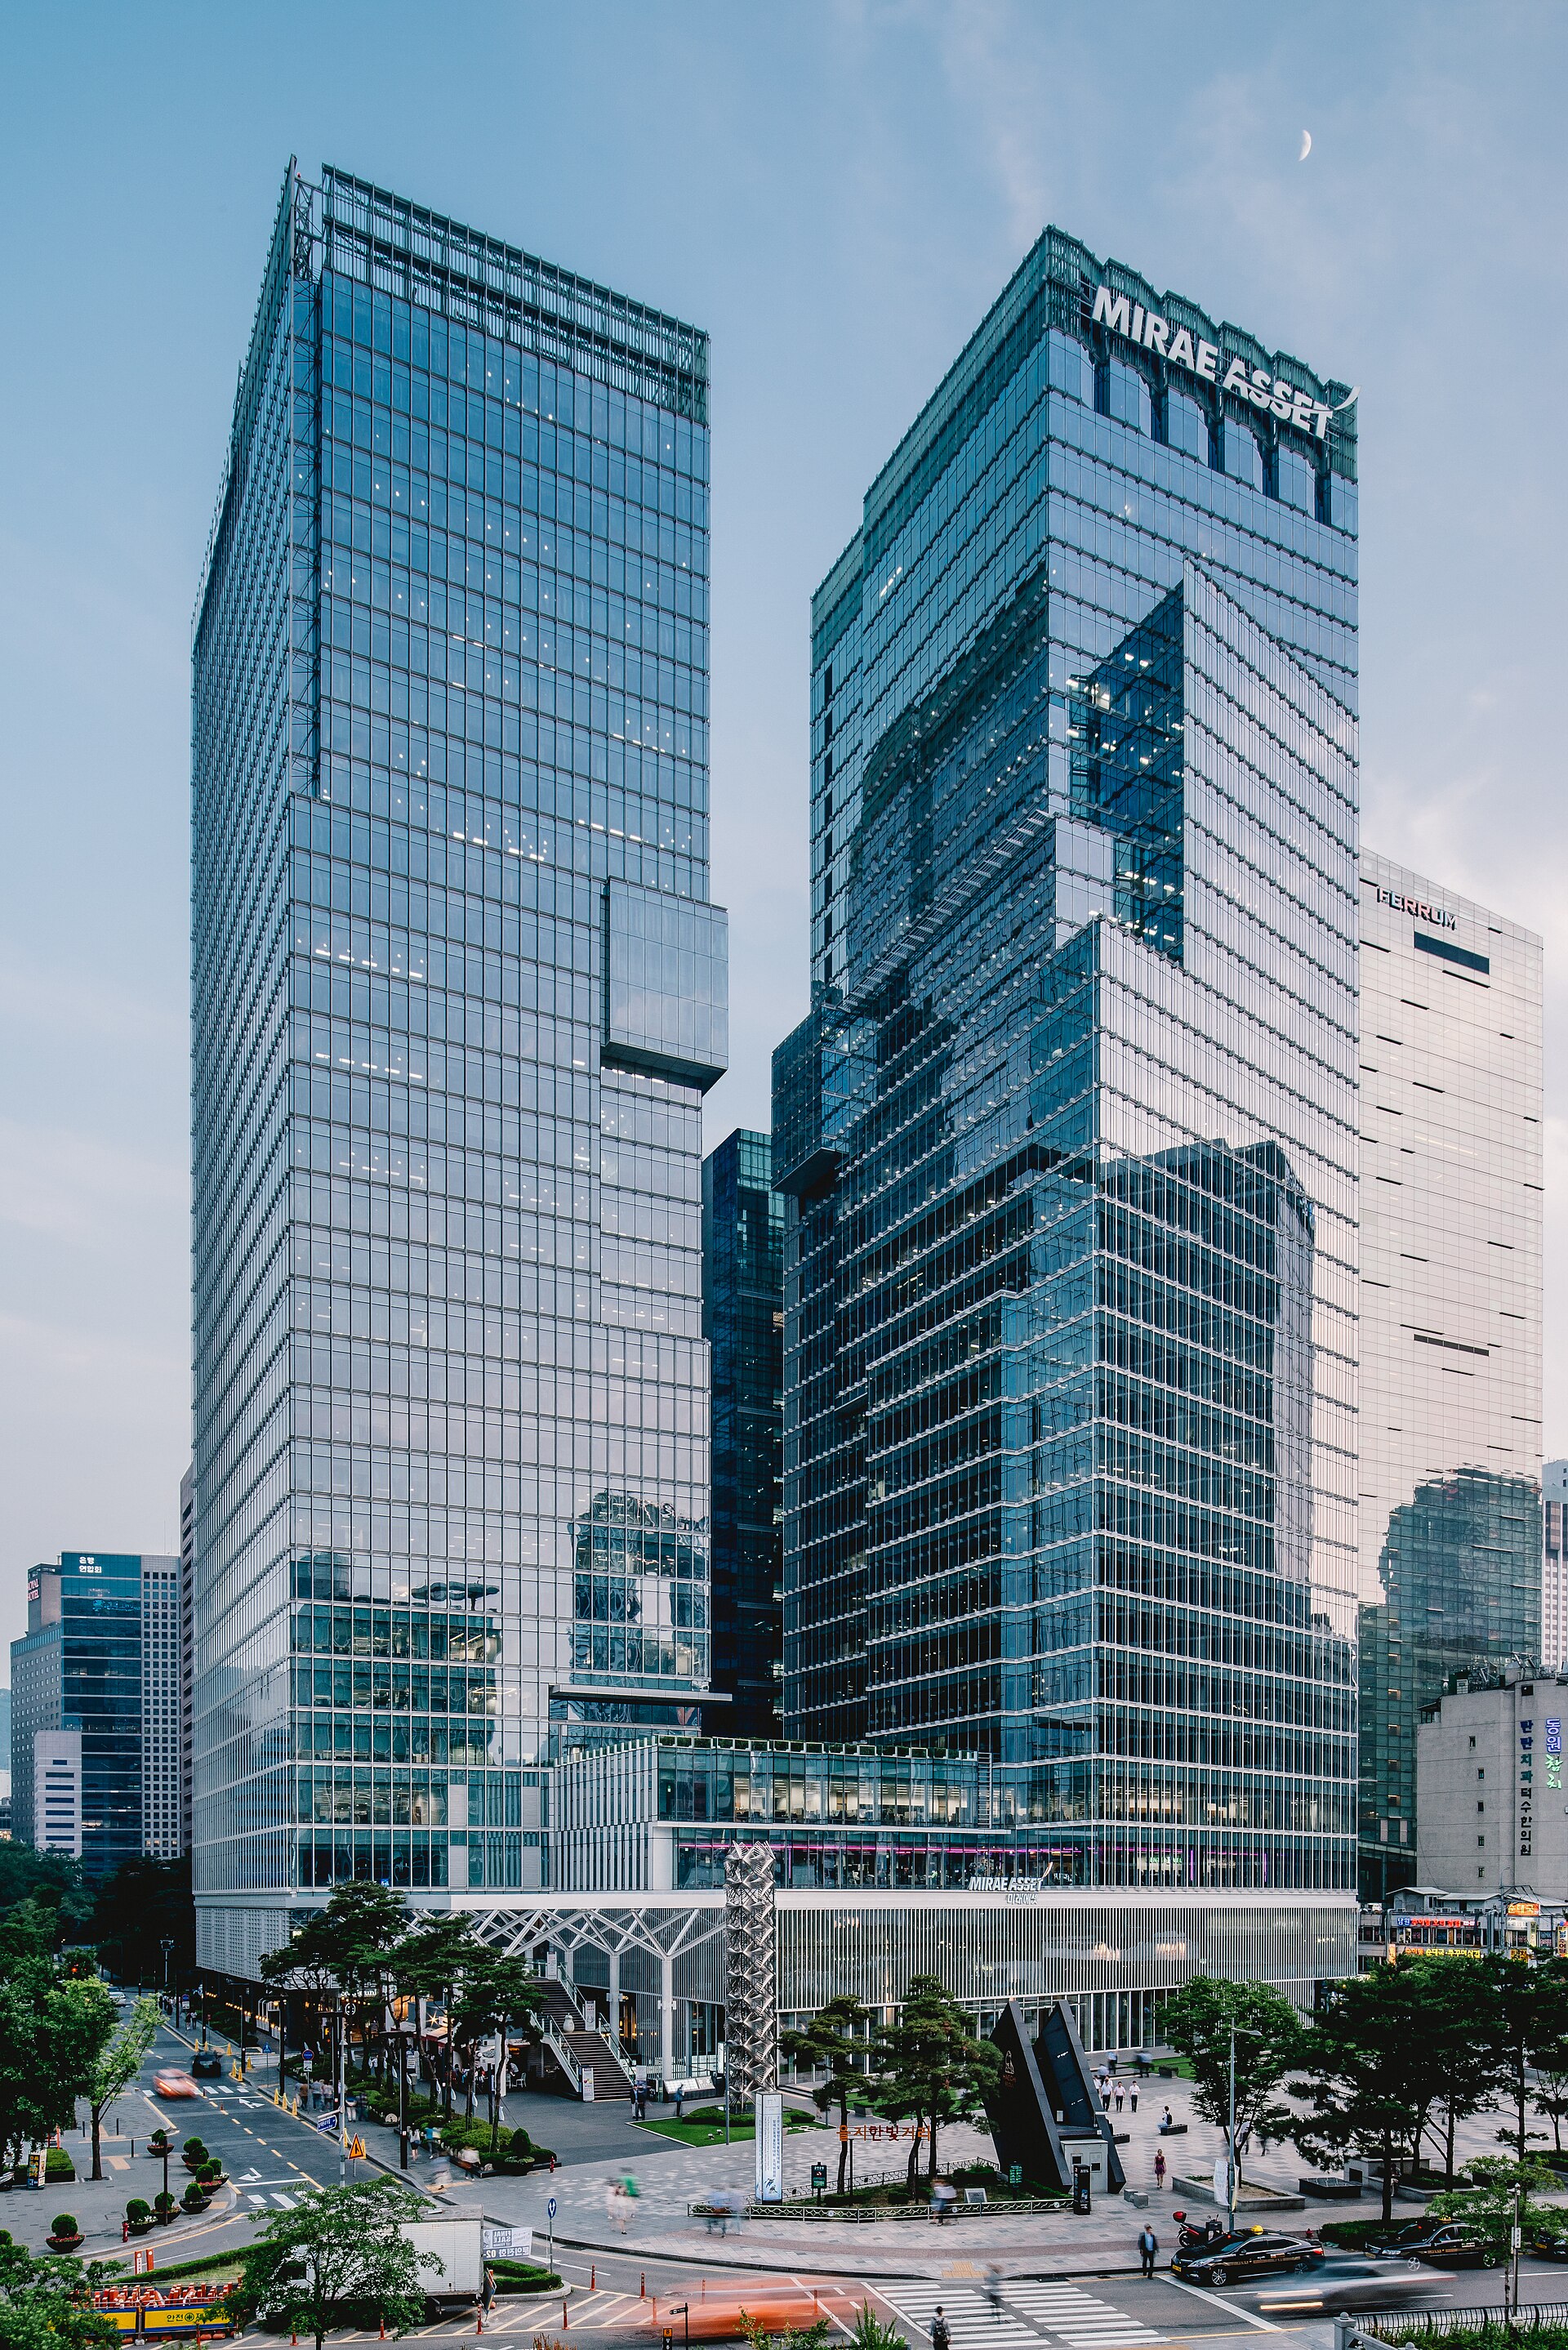
한국경제 공개 원문 전체를 읽었다. 보도는 발표 예정 내용을 전한 단독 기사로 계약 공시와 규제 승인 자료는 이번 실행에서 별도 확인하지 못했다. 사진 검색어 ‘Mirae Asset Center 1 Seoul’로 후보를 비교하고 2015년 센터원 전경의 원작자·CC BY-SA 4.0·480px 픽셀과 건물 표기를 확인했다.
이 해설이 도움이 됐나요?
의견과 접수 시각은 운영 서버에 보관해 해설 개선과 오류 확인에 사용해요. 개인정보는 적지 말아 주세요. 보관·이용 안내

