 설명과 생각의 근거
공개 보도와 자료를 바탕으로 AI를 활용해 작성한 독립 해설입니다. 사실과 해석의 근거를 함께 표시합니다.
먼저 확인할 핵심 사실
무엇이 한 단계 올랐나
나이스신용평가는 HD건설기계의 장기신용등급을 A에서 A+로 올리고 등급 전망을 안정적으로 평가했다. 단기신용등급은 A2+로 제시됐다. 신용등급은 주가 전망이 아니라 회사가 빚을 갚을 능력과 위험을 평가한 결과다. 한 단계 상향은 합병 뒤 사업 안정성과 현금창출력이 이전보다 개선됐다는 신용평가사의 판단을 뜻한다.
[1]엔진과 부품의 완충 역할
합병으로 굴착기·휠로더 같은 건설기계와 산업차량에 발전·방산용 엔진사업이 더해졌다. 보도에 따르면 엔진사업의 최근 3년 평균 영업이익률은 12.5%, 부품·애프터마켓 사업은 26.2%였다. 경기 변동에 민감한 완성 장비 판매가 둔화해도 상대적으로 높은 수익 사업이 충격을 줄일 수 있다는 평가다.
[1]합병 기준 실적 개선
2026년 3분기 누적 합병 기준 매출은 6조8305억원으로 전년 동기 5조9383억원보다 약 15% 늘었다. 영업이익에 해당하는 EBIT는 3587억원에서 5973억원으로 증가했고 이익률은 6.0%에서 8.7%로 높아졌다고 보도됐다. 주요 시장의 건설기계 수요 회복과 발전·방산 엔진 수주가 배경으로 제시됐다.
[1]상향 뒤 남은 부담
등급 상향이 투자 부담의 소멸을 뜻하지는 않는다. 회사는 2028년까지 통합 플랫폼 신모델 개발과 엔진 생산시설 증설을 이어갈 전망이다. 원화 강세, 미국의 높은 시장금리, 중동·아프리카 수요 부진도 변수로 제시됐다. 설비 투자에서 실제 매출과 현금흐름이 발생하는 속도가 신용도 유지의 다음 확인점이다.
[1]지금 가능한 결론
합병의 의미는 규모 확대보다 엔진·부품이 장비 경기의 변동을 얼마나 안정적으로 흡수하는지에 있어요. 등급을 지키려면 증설 투자 뒤 현금흐름까지 이어져야 해요.
이렇게 해석한 근거
엔진과 부품의 높은 수익성, 합병 기준 매출과 EBIT 개선이 등급 상향 근거로 제시됐다.
[1]아직 남은 부분
수치는 신용평가사 분석을 인용한 보도에 기반하며 향후 수요와 환율, 시장금리는 달라질 수 있어요. 회사 공시와 다음 평가를 대조해야 해요.
원문·자료
- 파이낸셜뉴스 ↗보도 · 본문 확인
확인 범위와 이전 편집 기록
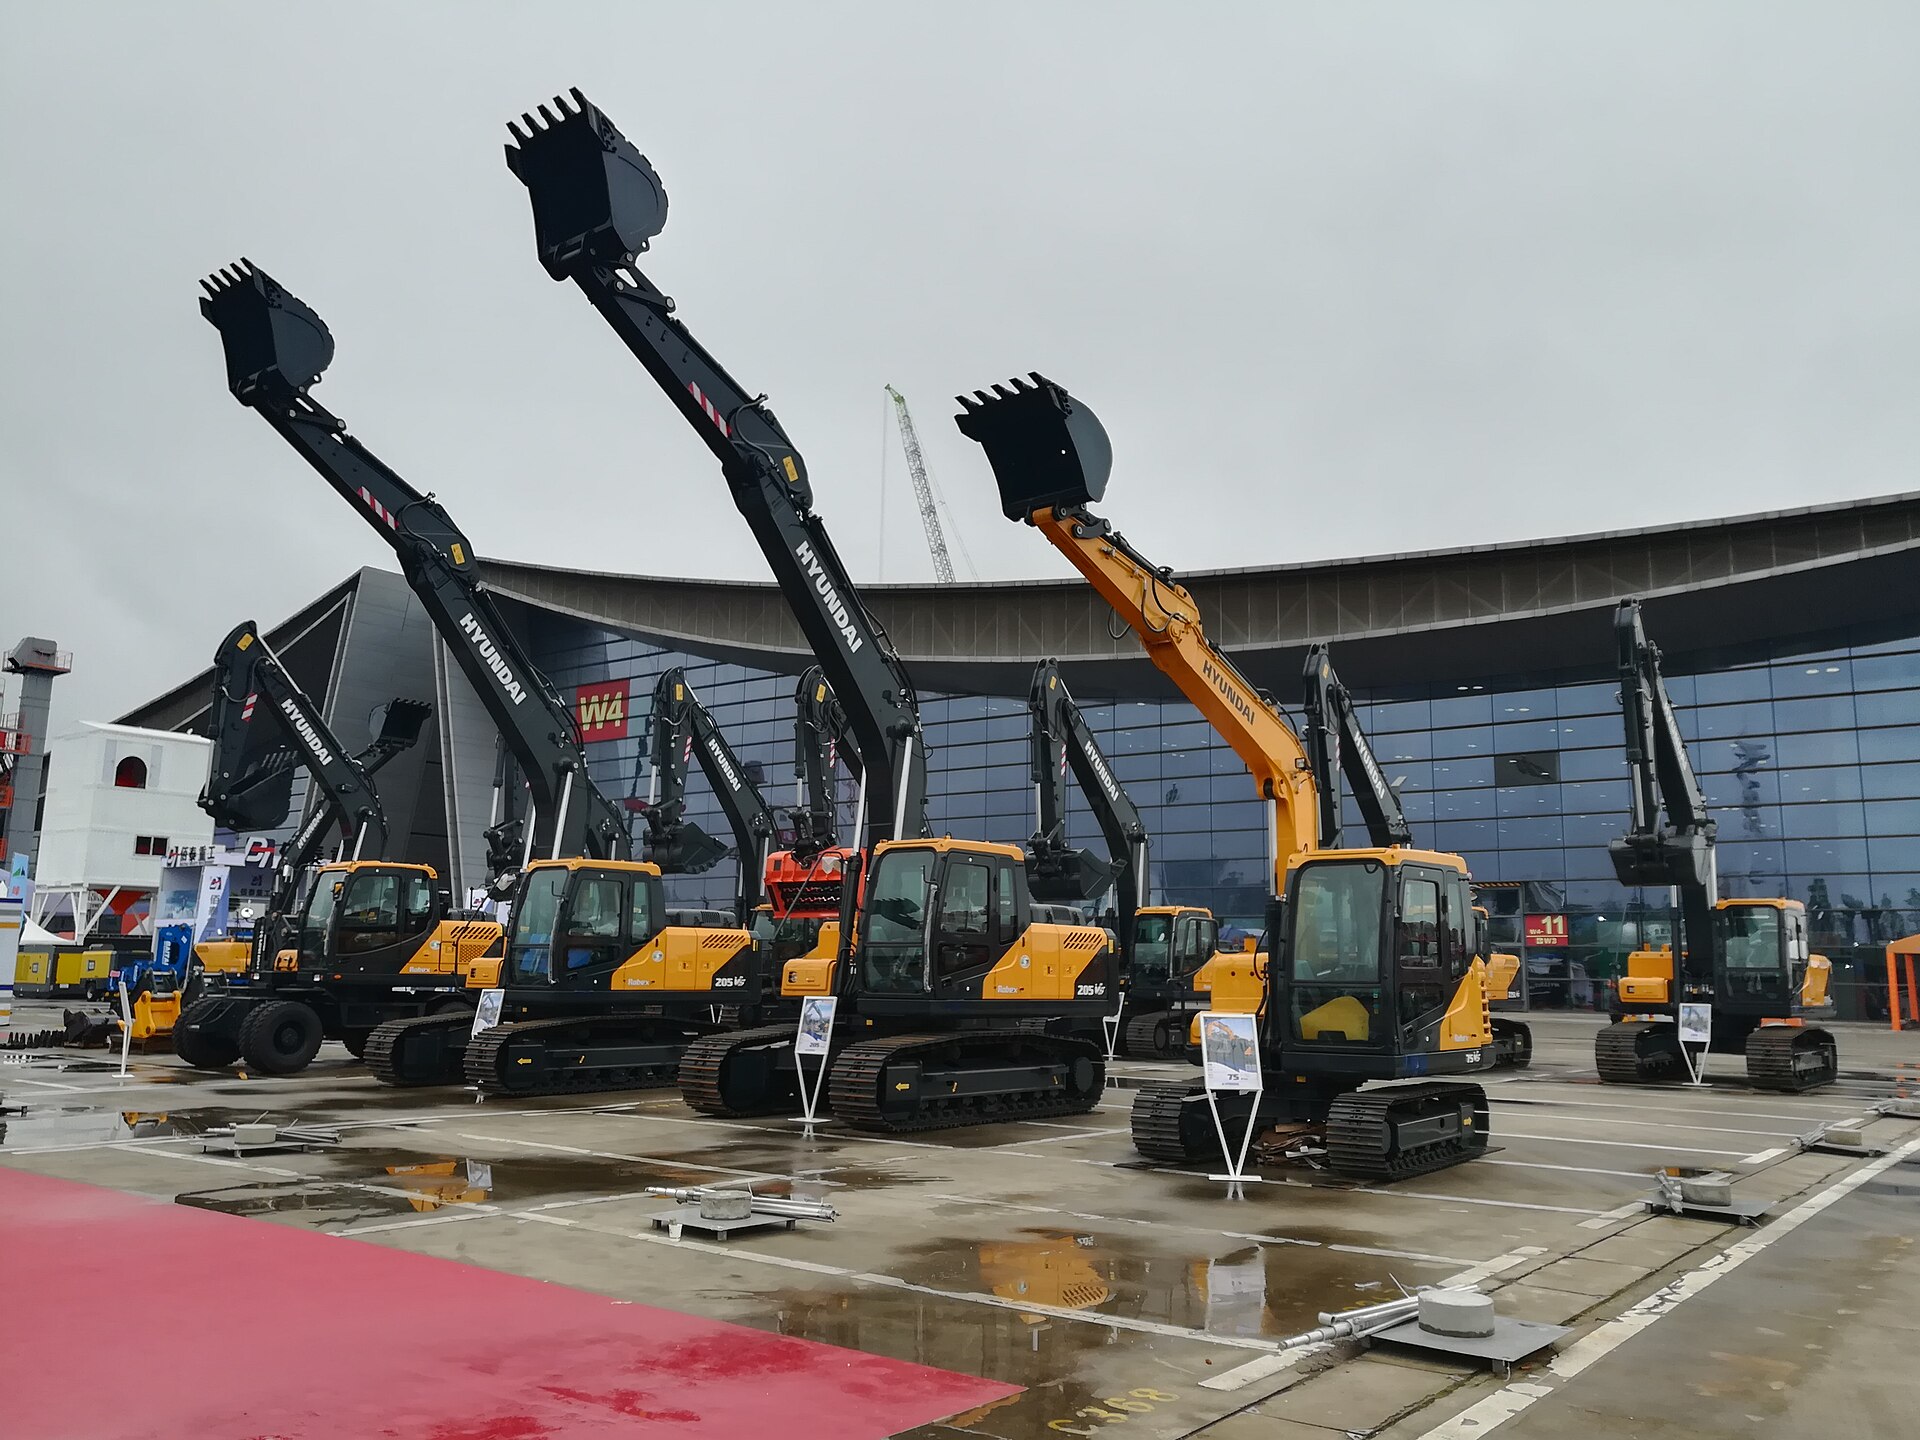
파이낸셜뉴스 공개 원문 전체를 2026-11-10에 확인했다. 사진은 ‘HD Hyundai construction equipment excavator’, ‘Hyundai excavator’, ‘Hyundai construction equipment’로 검색해 2021년 창사 전시회 현대 굴착기 파일의 원작자·CC BY 3.0·480px 픽셀을 검수했다. 이번 평가 시점의 공장 사진이 아닌 자료사진임을 명시했다.
이 해설이 도움이 됐나요?
의견과 접수 시각은 운영 서버에 보관해 해설 개선과 오류 확인에 사용해요. 개인정보는 적지 말아 주세요. 보관·이용 안내

