 설명과 생각의 근거
공개 보도와 자료를 바탕으로 AI를 활용해 작성한 독립 해설입니다. 사실과 해석의 근거를 함께 표시합니다.
먼저 확인할 핵심 사실
누가 어떤 수치를 냈나
iM증권은 한국전력의 4분기 영업손실을 1조1900억 원으로 추정했다. 목표주가는 4만8000원에서 4만 원으로 낮췄지만 투자의견은 매수를 유지했다. 이 수치는 한전이 공시한 확정 실적이 아니라 분석가 모델의 결과다. 제목의 적자 전망과 실제 결산 수치를 분리해 읽어야 한다.
[1]적자 전환의 가정
분석가는 액화천연가스와 유가 상승, 계통한계가격 상승, 새울 3호기 가동 중단을 비용 증가 요인으로 들었다. 한전은 전력을 사오는 비용과 판매 요금 사이 차이에 실적이 크게 움직인다. 원전 가동률이 낮아지면 상대적으로 비싼 발전원의 비중이 늘 수 있다는 전제가 반영됐다.
[1]130조원 차입 부담
증권사는 한전의 올해 차입금이 약 130조 원에 이를 것으로 봤다. 차입이 크면 금리 변화가 이자비용에 미치는 영향도 커진다. 전기요금 조정 여부와 정책적 비용 분담이 재무구조를 좌우하지만 현재 원문만으로 향후 요금 결정을 확정할 수는 없다. 분석가 전망과 정부 결정을 구분해야 한다.
[1]전망이 맞는지 볼 기준
분석가는 유가가 현 수준에 머물면 2027년 2~3분기부터 비용 부담이 완화될 수 있다고 봤다. 반대로 연료가격·환율·계통한계가격이 오르거나 원전 가동 차질이 길어지면 추정은 달라진다. 4분기 확정 실적과 연료비 조정단가, 발전원별 구입비가 나오면 전제와 실제를 다시 대조해야 해요.
[1]지금 가능한 결론
실제 4분기 연료비·계통한계가격과 원전 가동률, 전기요금 조정, 회사의 확정 실적을 확인해야 한다. 지금은 공개 원문에서 확인된 범위까지만 판단하는 편이 정확해요.
이렇게 해석한 근거
공개 원문 전체에서 날짜·수치·절차와 설명 주체를 확인했다.
[1]아직 남은 부분
1조1900억 원은 회사 실적 발표가 아니라 증권사 분석가의 전망치다.
한 걸음 더 생각하기
지금 확인된 변화와 아직 남은 판단을 어떻게 구분할까요?
먼저 iM증권은 한국전력의 4분기 영업손실을 1조1900억 원으로 추정하고 목표주가를 낮췄다.를 기준점으로 삼아요. 실제 4분기 연료비·계통한계가격과 원전 가동률, 전기요금 조정, 회사의 확정 실적을 확인해야 한다. 1조1900억 원은 회사 실적 발표가 아니라 증권사 분석가의 전망치다. 공개되지 않은 부분은 결론을 미뤄요.
원문·자료
- 파이낸셜뉴스 ↗보도 · 본문 확인
확인 범위와 이전 편집 기록
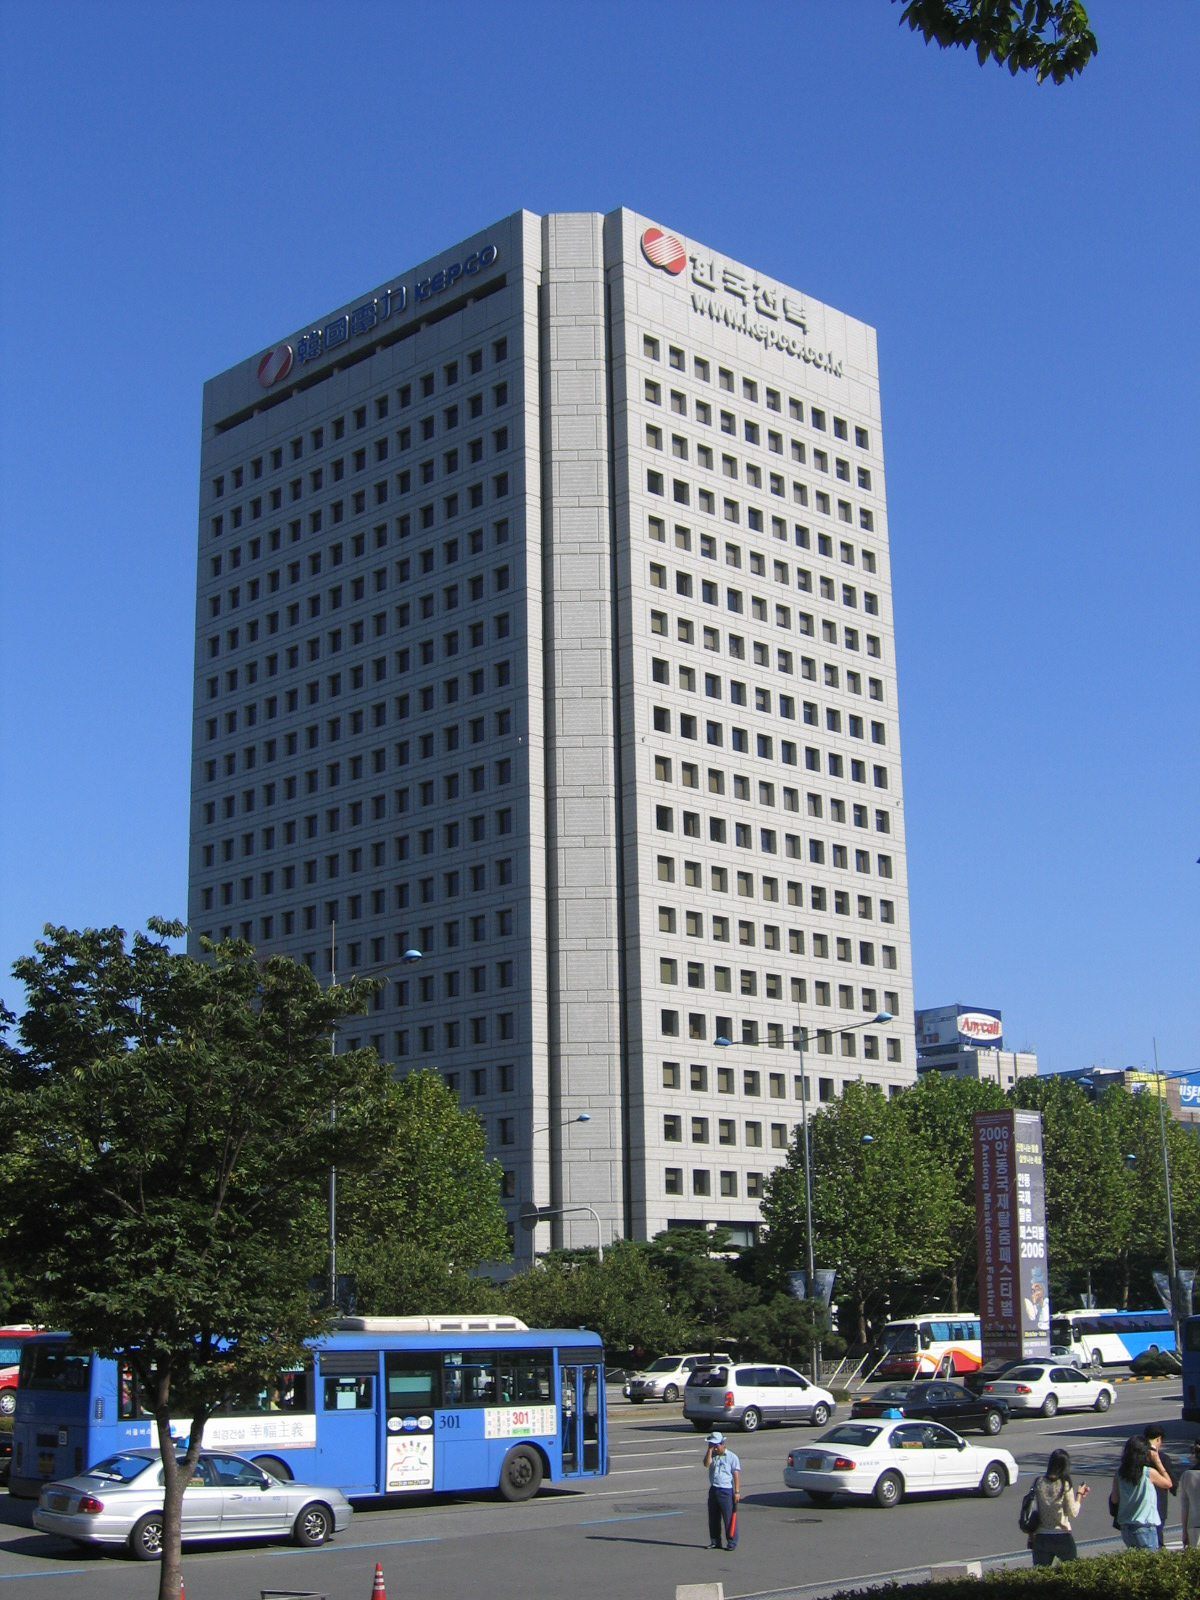
공개 원문 전체(full)를 확인했다. ‘Korea Electric Power Corporation building’ 검색에서 서울 삼성동 옛 한전 건물을 골라 480px·설명·2006년 촬영·CC BY-SA 3.0을 검수해 실적 현장이 아닌 회사 자료사진으로 연결했다.
이 해설이 도움이 됐나요?
의견과 접수 시각은 운영 서버에 보관해 해설 개선과 오류 확인에 사용해요. 개인정보는 적지 말아 주세요. 보관·이용 안내

